
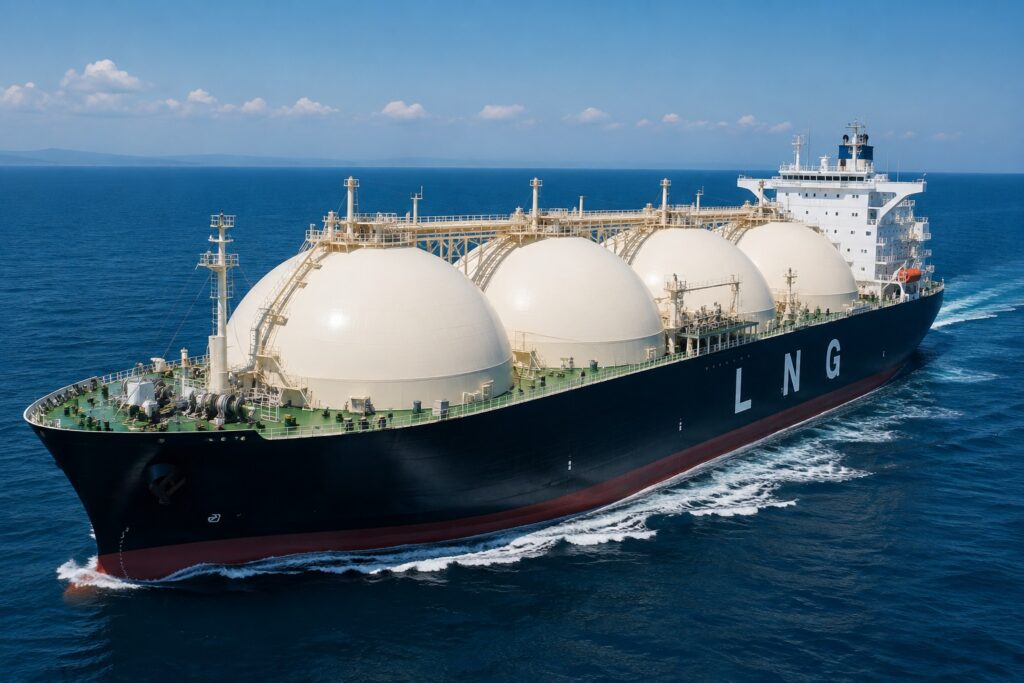
Londýn 20. augusta 2026 – Kríza v dodávkach LNG spôsobená konfliktom na Blízkom východe, najnižší stav európskych zásob plynu za posledné roky a ich pomalé dopĺňanie z dôvodu absencie ekonomických stimulov pre uskladňovanie, ako aj niektoré ďalšie faktory podporujú varovania účastníkov a pozorovateľov trhu, že Európu čaká náročná jeseň a najmä zimná vykurovacia sezóna, v krajnom prípade aj nedostatok plynu. Mierne optimistickejší postoj na základe aktuálneho vývoja zaujala Isabel Valverde pre Argus Media. Silnejšie dodávky LNG a potrubného plynu spolu s rastúcimi finančnými stimulmi na vtláčanie plynu do zásobníkov a potenciálne mierna jeseň by podľa nej mohli priniesť určitú nádej na zrýchlenie dopĺňania zásob v Európe v neskoršej časti sezóny.
Vyššie európske ceny plynu a slabší záujem o nákupy z Ázie v posledných týždňoch uzavreli medziregionálnu arbitráž pre vývoz LNG z USA. To podporilo nárast dodávok LNG do Európy v minulom týždni na 1,7 mil. ton, čo je najvyššia úroveň od týždňa začínajúceho sa 8. júna a nárast z 1,4 mil. ton o týždeň skôr, konštatovala Valverde.
Forwardové ceny podľa nej naznačujú, že Európa by mohla zostať preferovanou destináciou pre americké LNG náklady na báze klauzuly FOB (free-on-board, kupujúci zabezpečuje prepravu a súčasne získava flexibilitu, pokiaľ ide o určenia miesta vykládky) až hlboko do štvrtého štvrťroka, pretože dopyt v severovýchodnej Ázii je v prechodnej sezóne obmedzený a vysoké globálne ceny tlmia nákupný záujem cenovo citlivých ázijských odberateľov. Prílev LNG by mohol európskym trhom poskytnúť kriticky potrebné dodávky na dostatočné naplnenie podzemných zásobníkov pred začiatkom vykurovacej sezóny, domnieva sa Valverde.
Podľa analytických údajov Argusu by dodávky LNG zo zásobníkov do siete (sendout) mohli v septembri dosiahnuť 322 mil. m3/deň a v októbri 413 mil. m3/deň. Ak sa tieto hodnoty naplnia, išlo by o výrazný nárast oproti sendoutu na úrovni 238,7 mil. m3/deň v doterajšom priebehu augusta, hoci by bol nižší než 378,8 mil. m3/deň a 450,9 mil. m3/deň v septembri a októbri minulého roka.
Stimuly pre vtláčanie plynu
Jedným z faktorov, ktoré prinášajú do Európy viac nákladov, je vznik silnejších stimulov na vtláčanie plynu do zásobníkov. Začiatkom tohto leta nedostatok pevných ekonomických stimulov pre vtláčanie spôsobil, že mnohé firmy nemali záujem súťažiť o LNG náklady s ázijskými odberateľmi, ktorí sa počas období vrcholného letného dopytu snažili nahradiť výpadok katarských objemov. Keďže konflikt v Perzskom zálive je stále ďaleko od vyriešenia, obchodníci v Európe začali do kontraktov na štvrtý štvrťrok a január započítavať riziko zimného dopytu, čo viedlo k ich posilneniu voči prompt cenám (ceny zemného plynu určeného na okamžitú alebo veľmi skorú fyzickú dodávku), poznamenala Valverde.
Nemecký kontrakt THE na september sa podľa nej pri poslednom uzavretí obchodovania držal 0,84 €/MWh pod januárovou cenou, pričom sa tento rozdiel zväčšil z rozpätia -0,55 €/MWh na začiatku tohto mesiaca a priemerného rozpätia -0,26 €/MWh počas celého júla. Vtláčanie do nemeckých zásobníkov — kde vláda napriek nízkej úrovni naplnenia zatiaľ nezasiahla s cieľom podporiť vtláčanie — bude do veľkej miery určovať stav zásob EÚ na začiatku zimy.
Okrem toho by menší rozsah sezónnej údržby na nórskom kontinentálnom šelfe v septembri mohol budúci mesiac sprístupniť viac plynu pre vtláčanie do zásobníkov. Obmedzenia kapacity na nórskych ložiskách a v spracovateľských závodoch boli k utorku (18. 8.) na september naplánované na úrovni 23,1 mil. m3/deň a 79,16 mil. m3/deň, čo je menej než pred rokom. Ak nedôjde k zmenám v naplánovaných údržbárskych prácach, podľa analytických údajov Argusu by to mohlo zvýšiť nórsku produkciu na 281 mil. m3/deň z 257,3 mil. m3/deň pred rokom. Niektoré údržbárske práce sa však môžu predĺžiť a možné sú aj neplánované odstávky, uviedla Valverde.
Deficit zásob
V každom prípade podľa nej stále existuje veľký deficit zásob, ktorý treba v krátkom čase preklenúť. Celkové zásoby v EÚ boli k pondelku (17. 8.) o 212 TWh pod päťročným priemerom a o 146 TWh nižšie než pred rokom.
Na to, aby sa zásoby do 1. novembra dostali na úroveň minuloročného stavu, by muselo byť v období od 17. augusta do 31. októbra denne vtláčaných 3,3 TWh. To je viac než dvojnásobok oproti 1,4 TWh/deň vtláčaným v rovnakom období minulého roka, ale nie výrazne viac než skutočné vtláčanie na úrovni 2,9 TWh/deň v roku 2022, keď sa blok ponáhľal naplniť svoje zásobníky, aby kompenzoval stratu dodávok ruského plynu, vyčíslila Valverde. Na dosiahnutie 70-percentnej úrovne naplnenia zásobníkov v celej Európe do 1. novembra by zároveň bolo potrebné stále vysoké priemerné vtláčanie na úrovni 2,2 TWh/deň, dodala.
Faktor počasia
Valverde upriamila pozornosť aj na počasie, ktoré by takisto mohlo podporiť dopĺňanie zásob v Európe. Očakáva sa, že meteorologický jav El Niño od augusta zosilnie a zvýši globálne teploty nad dlhodobé priemery.
Európske centrum pre strednodobé predpovede počasia (ECMWF) 11. augusta poukázalo na nadpriemerné teploty vo väčšine Európy v septembri a októbri, čo by mohlo znížiť dopyt po plyne na vykurovanie a ponechať prebytočné dodávky k dispozícii na vtláčanie do zásobníkov. Dlhodobé predpovede počasia z utorka predpokladali, že minimálne teploty v Amsterdame a Paríži zostanú v septembri o 0,8–1,2 °C nad priemerom, hoci v Essene sa v rovnakom období očakávali o 0,8 °C pod priemerom.
Nadpriemerné teploty v septembri by však zároveň mohli predĺžiť používanie klimatizácie, najmä v južnej Európe. ECMWF predpokladalo výrazne nadpriemerné teploty v septembri v strednej a východnej Európe a v juhovýchodnej Európe, kde už extrémne horúčavy a výpadky výroby z jadrových elektrární zvýšili dopyt po plyne v sektore výroby elektriny, uzavrela Isabel Valverde pre argusmedia.com.