
Berlín 20. októbra 2026 – Nízka naplnenosť európskych plynových zásobníkov v porovnaní s predchádzajúcimi rokmi, podľa niektorých zdrojov dokonca historicky najnižšia, je naďalej faktorom, ktorý spolu s uzavretím Hormuzského prielivu prispieva k rastu cien plynu v Európe, aktuálne atakujúcich úroveň 90 €/MWh. Pozornosť trhu je v tejto súvislosti venovaná najmä Nemecku, krajine s najväčšou skladovacou kapacitou v Európskej únii. Kým zásobníky v EÚ boli k 19. októbru 2026 naplnené na 74,58 % kapacity, teda zhruba o 8 percentuálnych bodov nižšie oproti 82,78 % spred roka, nemecké skladovacie zariadenia dosahovali úroveň 61,15 %, teda o 14,3 perc. bodu menej ako 75,44 % k 19. októbru 2025. Joachim Endress, odborník na trh s plynom v spoločnosti Montel, skúma, ako by mohli obmedzenejšie globálne dodávky LNG, dlhšie námorné prepravné trasy a vyčerpané európske zásobníky spôsobiť, že Nemecko bude túto zimu čeliť nedostatku plynu vo výške 26 TWh.
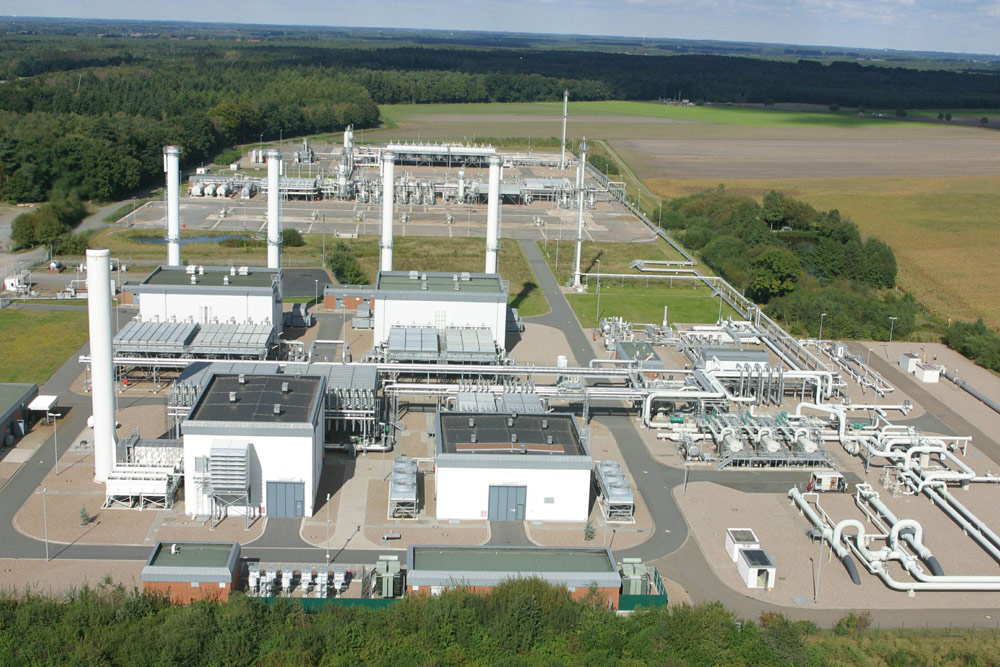
V Rehdene, jednom z nemeckých zásobníkov plynu, hovoria čísla jasnou rečou. Minulú zimu sa z tohto zásobníka odčerpalo 12 TWh plynu. Pri rovnakom profile dopytu by sa z neho túto zimu mohlo odčerpať iba 5 TWh. To znamená, že len na tomto mieste vzniká nedostatok približne 7 TWh, konštatuje Endress.
Problém totiž nespočíva iba v tom, koľko plynu sa nachádza v zásobníku. Čím je zásobník prázdnejší, tým viac klesá jeho schopnosť dodávať plyn. Tento vzťah, známy ako krivka odťažiteľnosti zásobníka, sa líši v závislosti od typu zásobníka. A keďže geopolitické napätie núti prepravovať náklady LNG po dlhších a drahších námorných trasách, nahradenie chýbajúceho plynu by mohlo byť čoraz nákladnejšie, poznamenal Endress.
Chýbajúce objemy z Kataru
Pred vypuknutím vojny na Blízkom východe Katar vyvážal až približne 80 nákladov LNG mesačne. Vojna tento počet znížila na približne 10 nákladov mesačne v období od apríla do septembra. Väčšina z nich smerovala do Kuvajtu, kde sa naďalej prevažne v bežnom rozsahu plnil existujúci dlhodobý kontrakt.
Ázia predtým odoberala približne 80 % katarskej produkcie LNG, teda 50 až 70 nákladov mesačne. Od apríla dostala celkovo iba približne 15 nákladov.
Väčšina ázijských odberateľov nahradila stratené objemy vyšším dovozom z Austrálie a predovšetkým zo Spojených štátov. Výnimkou je Pakistan. Pred vojnou sa takmer úplne spoliehal na katarské LNG a odvtedy zaznamenal prudký pokles dovozu LNG, uviedol expert Montelu.
Rast exportu z USA
Spojené štáty podľa neho zaznamenali zďaleka najväčší nárast vývozu LNG, v auguste dokonca nové historické maximum – 164 nákladov. Dodávky do Ázie vzrástli z približne 10 až 15 nákladov mesačne na začiatku roka až na 54 nákladov v auguste.
Vývoz LNG zo Spojených štátov v posledných rokoch prudko vzrástol a rok 2026 má našliapnuté na rekordný výsledok, keďže doteraz bolo vypravených 1280 nákladov, vplýva z údajov spoločnosti Ganexo, ktorá sa venuje analýze energetických trhov.
USA sú tak zďaleka najväčším vývozcom LNG na svete. Austrália je na druhom mieste, pričom v roku 2026 doteraz vyviezla 790 nákladov. Keďže Katar zostáva v dohľadnej budúcnosti do značnej miery mimo hry, nasleduje Malajzia s necelými 370 nákladmi a po nej Rusko s necelými 300 nákladmi.
Dlhšie trasy, vyššie ceny
Nedávno tvorilo LNG zo Spojených štátov približne 67 % európskeho dovozu LNG, vďaka čomu sú Spojené štáty pre Európu aj Áziu dôležitejšie než kedykoľvek predtým.
Americkým vývozcom však teraz zostáva do Ázie už len najdlhšia a najdrahšia trasa. Preprava cez Panamský prieplav je výrazne obmedzená v dôsledku nízkej hladiny vody spôsobenej javom El Niño. Suezský prieplav je po najnovších útokoch Húsíov v prielive Báb al-Mandáb prakticky nepoužiteľný, upozornil Endress.
Plavba okolo Afriky predlžuje spiatočnú cestu amerických nákladov na viac než 80 dní, čo je viac ako dvojnásobok času potrebného pri plavbe cez Suezský prieplav. To zvyšuje náklady na prepravu približne o 5 až 6 €/MWh a prispieva k rastu cien v Ázii. Už v septembri to viedlo k citeľnému poklesu vývozu LNG z USA do Ázie.
Počas zimy môžu mnohé ázijské krajiny, najmä Čína, čoraz viac prechádzať na uhlie alebo ropu, aby kompenzovali znížené dodávky plynu. Ak bude musieť viac amerických nákladov naďalej smerovať do Ázie po dlhej trase, ázijské ceny by mohli zostať zvýšené ešte niekoľko mesiacov a spolu s nimi aj európske ceny, upozornil Endress. Vzhľadom na vrcholy dopytu a vyčerpané zásobníky sa podľa neho môže ukázať, že cena 100 €/MWh na trhu TTF bude iba medzistanicou na ceste k ešte vyšším úrovniam.
Potenciálny deficit EÚ – 73 TWh?
Európskym zásobníkom plynu hrozí, že túto zimu klesnú na rekordne nízke úrovne. Na posúdenie tejto situácie experti Montelu vytvoril model zásobníkov založený na krivkách odťažiteľnosti jednotlivých zariadení a aktuálnych harmonogramoch údržby. Prognózy vypočítali na základe minuloročných tokov plynu do zásobníkov a z nich, ako aj na základe päťročného priemeru.
Na prvý pohľad pôsobí celkový obraz upokojujúco. Ak bude vyrovnávanie sústavy pomocou zásobníkov prebiehať podľa minuloročného modelu, celková naplnenosť zásobníkov v EÚ zostane do konca zimy nad úrovňou 20 %.
Na úrovni jednotlivých zariadení sa však situácia mení. Jediný belgický zásobník, Loenhout, by bol podľa modelu do konca januára úplne vyčerpaný. Do konca februára by celková naplnenosť zásobníkov klesla v Nemecku na 12 %, v Holandsku pod 14 % a na Slovensku na 10 %.
Mnohé zásobníky sú tento rok podstatne prázdnejšie než v minulom roku. V dôsledku toho niektoré jednotlivé zariadenia v určitých dňoch nedokážu dodávať plyn rovnakou rýchlosťou ako pred rokom. Tento rozdiel sa označuje ako deficit dodávok.
V zime 2025 sa zo zásobníkov v EÚ odčerpalo celkovo 734 TWh plynu. Ak sa bude dopyt v zime 2026 vyvíjať podobne, zásobníky budú schopné pokryť iba 90 % tejto potreby. Zvyšných 10 %, teda 73 TWh, by bolo potrebné zabezpečiť z iných zdrojov, uviedol Endress.
Problém v rozsahu 26 TWh
Nemecké ministerstvo hospodárstva a energetiky koncom septembra poverilo zoštátnenú energetickú spoločnosť SEFE, aby do polovice decembra vtlačila do zásobníkov ďalších 8 TWh plynu. Ak sa bude dopyt vyvíjať podľa modelu z minulej zimy, nebude to stačiť, upozornil expert Montelu.
Minulú zimu Nemecko odčerpalo zo zásobníkov približne 155 TWh plynu. Súčasné zásoby predstavujú cca 145 TWh (článok vyšiel 14. októbra, k 19. októbru to bolo 151 TWh). Skutočný deficit je však oveľa väčší než týchto 10 TWh. Ak bude dopyt po plyne kopírovať priebeh z minulého roka, počas zimy by v zásobníkoch mohlo chýbať približne 26 TWh, vyplýva z údajov spoločnosti Ganexo.
Šesť nemeckých zásobníkov by už k 31. decembru nedokázalo dodávať plyn: Rehden, Breitbrunn, Stockstadt, Hahnlein, Etzel ESE a Wolfersberg. Do 31. januára 2027 by ich nasledovali zásobníky Uelsen, Jemgum, Schmidthausen a Kiel-Ronnem, vymenoval Endress.
Rehden podľa neho ilustruje tento problém na dennej úrovni. V januári a februári by jeho deficit mohol dosiahnuť až 160 GWh/deň, zatiaľ čo v prípade zásobníka Breitbrunn by mohol predstavovať približne 80 GWh/deň. Zásobník bol navyše do 10. októbra úplne odstavený z dôvodu údržby, čo obmedzilo čas zostávajúci na jeho opätovné naplnenie pred vrcholom zimného dopytu.
V dôsledku prebiehajúcej údržby nemohla spoločnosť SEFE začať s vtláčaním plynu do zásobníka Rehden s cieľom odstrániť deficit skôr než 10. októbra. Dodatočných 8 TWh by mohlo vyriešiť problém na tomto mieste, nie však v ostatných vyčerpaných zásobníkoch, najmä v tých na juhu krajiny.
Nemecko ako celok by tak mohlo čeliť nedostatku približne 26 TWh. Tento plyn by bolo potrebné vtláčať do zásobníkov vopred alebo ho počas zimy zabezpečiť prostredníctvom dodatočného dovozu LNG.
Deficit 26 TWh preto predstavuje viac než len číslo v modeli zásobníkov. Je ukazovateľom toho, do akej miery sa Nemecko stalo zraniteľným voči udalostiam, ktoré sa odohrávajú ďaleko za jeho hranicami. Keďže Katar zostáva do značnej miery mimo hry, Európa sa vo veľkej miere spolieha na LNG zo Spojených štátov. No keď sa námorné prepravné trasy predlžujú a ázijskí odberatelia súťažia o tie isté náklady, nahradenie chýbajúceho plynu by mohlo byť čoraz náročnejšie a drahšie, uzavrel Joachim Endress, odborník na trh s plynom v spoločnosti Montel.
Generálny riaditeľ energetickej spoločnosti MET Group Huibert Vigeveno na Portfolio Energy Investment Forum 2026 v Budapešti, konštatoval, že k 8. októbru 2026 boli zásobníky v EÚ naplnené na úroveň o 15 % pod priemerom posledných päť rokov. To k danému dňu znamenalo, že Európe chýbal objem zodpovedajúci približne 160 nákladom LNG. Obavy podľa Vigevena vyvolávala najmä situácia v Nemecku a Holandsku, kde boli zásoby v zásobníkoch o 23 % nižšie ako päťročný priemer, čo zodpovedá objemu 120 lodných nákladov LNG, vyčíslil šéf MET Group.